பிற மொழிகளில்: English · සිංහල
05. நிதி அறிவு, நேரடித் தொழிற்துறைப் பிரவேசம் மற்றும் தொழில் ஏணி
வெளியிடப்பட்டது 2026-09-14
முதன்மைப் பொருள்: "பாடசாலைக் கல்வி நின்றுவிட்ட காரணத்தினால் உங்கள் வாழ்க்கையின் வளர்ச்சி நின்றுவிடுவதில்லை. குடும்பச் சூழ்நிலை காரணமாக 17 வயதில் வேலைக்குச் செல்ல வேண்டிய கட்டாயத்திற்கு உள்ளான ஓர் இளைஞராலும் கூட — முறையான நிதி அறிவு, வாடிக்கையாளர் சேவைத் திறன் மற்றும் டிஜிட்டல் கற்றல் மூலம் — சில வருடங்களில் ஒரு சுயாதீனத் தொழில்முனைவராக மாற முடியும். கவியின் உண்மை வாழ்க்கை அனுபவம் இதோ."
நமது கல்வி முறை பேசாமல் விட்டுவிடும் கண்ணுக்குத் தெரியாத பெரும்பான்மையினர் யார்?
இலங்கையின் கல்விக் கொள்கைகள் பல்கலைக்கழகத்திற்குச் செல்லும் முதல் 10% மாணவர்களைப் பற்றியே பேசுகின்றன. மற்ற பெரும்பான்மையினருக்கு என்ன நடக்கிறது என்பது பற்றிய புள்ளிவிவரங்கள் வெளிப்படையாகப் பேசப்படுவதில்லை.
ஒவ்வொரு ஆண்டும் க.பொ.த. சாதாரண தரப் பரீட்சை எழுதும் 300,000 க்கும் மேற்பட்ட மாணவர்களில், 30% முதல் 40% வரையிலான மாணவர்கள் அதற்குப் பிறகு எந்தவிதமான தொடர் கல்வியையும் பெறுவதில்லை. அவர்களின் திறமைக் குறைபாடு இதற்குக் காரணமல்ல: தந்தையின் திடீர் விபத்து அல்லது வேலை இழப்பினால் குடும்பப் பொருளாதாரம் வீழ்ச்சியடைதல், தாயாரின் சிற்றுண்டி விற்பனை அல்லது கூலி வேலை வருமானம் குடும்பத்தை நடத்தப் போதாமல் போதல், உயர்தர மேலதிக வகுப்புகளுக்கு மாதம் தேவைப்படும் 30,000 ரூபாயைப் பெற முடியாமல் போதல், மற்றும் தம்பி தங்கைகள் படிக்க வேண்டும் என்பதற்காக 17 வயதில் மூத்தவர் வேலைக்குச் செல்ல நேரிடுதல்.
இவை ஒவ்வொன்றும் ஒரு கல்விக் குறைபாடு அல்ல, மாறாக ஒரு குடும்பப் பொருளாதாரப் பிரச்சனையாகும் — ஆனால் கல்வி முறையோ அவர்கள் பாடசாலையை விட்டு வெளியேறிய பின் அவர்களுடனான அனைத்துத் தொடர்புகளையும் துண்டித்துக் கொள்கிறது. பாடசாலை நிற்கும் இடத்திலிருந்து டிஜிட்டல் கல்வி அந்த இளைஞரின் கைகளைப் பற்றிக்கொள்ள வேண்டும் என்பதே இடசர அகாடமியின் நிலைப்பாடாகும். ஒவ்வொரு தலைமுறையிலும் மூன்றில் ஒரு பங்கை ஒதுக்கிவிட்டு எந்தவொரு நாடும் முன்னேற முடியாது.
கவியின் செவ்வாய்க்கிழமை: ஓர் அழகுநிலைய உதவியாளரின் உண்மை வாழ்க்கை யாது?
கவிக்கு 17 வயது. அவரது தந்தையின் முச்சக்கர வண்டி விபத்துக்குள்ளானதால் அவரால் இனி வாகனம் ஓட்ட முடியாது. தாயாரின் வருமானம் குடும்பத்தின் உணவுச் செலவிற்கே போதாது. உயர்தரப் படிப்பிற்கோ அல்லது NVQ படிப்பிற்கோ பணம் இல்லை. அவர் தனது அத்தையின் அழகுநிலையத்தில் மாதம் 8,000 ரூபாய் சம்பளத்திற்கும் சிறிய டிப்ஸ் (Tips) தொகைக்குமாக முழுநேர உதவியாளராக இணைகிறார்.
காலை 6 மணி முதல் மதியம் 3 மணி வரை கடினமாக உழைக்கிறார்; மாலையில் வீட்டு வேலைகளை முடித்துவிட்டு இரவு 7:30 மணிக்குத் தனது ஸ்மார்ட்போனை எடுக்கிறார்.
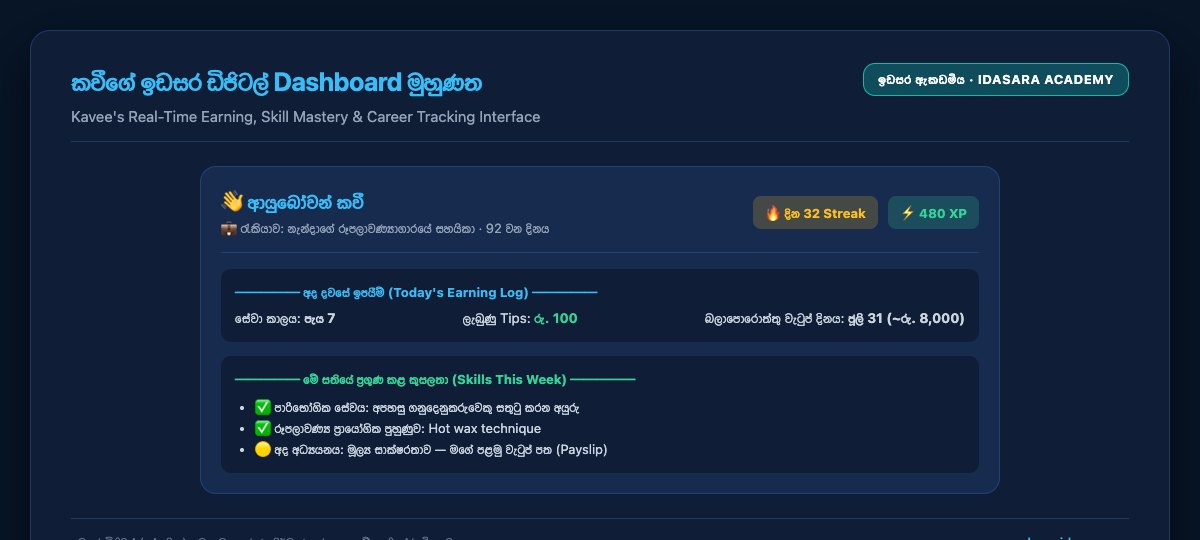 படம் 5.1: Kavi's Idasara Mobile Dashboard — நேரடியாக வேலைக்குச் சென்ற ஒரு இளம் பெண்ணின் உண்மை வாழ்க்கைக்காகவே வடிவமைக்கப்பட்ட கற்றல் இடைமுகம் — இடசர அகாடமி
அவரது தொலைபேசித் திரையில் தெரிவது சாதாரண பாடசாலைப் பாடத்திட்டத்தின் டிஜிட்டல் நகல் அல்ல; அதுவே இதன் முழுமையான வடிவமைப்பாகும். பாடப்புத்தகப் பாடத்திட்டம் அவருக்குப் பயனற்றது; ஏனெனில் அது படிப்பை மட்டுமே வேலையாகக் கொண்டவர்களுக்காக உருவாக்கப்பட்டது. அவரது கற்றல் அமைப்போ வேலையில் இருந்துகொண்டே முன்னேறும் வகையில் வடிவமைக்கப்பட்டுள்ளது.
வாடிக்கையாளர் சேவைத் திறன் (Customer Service) — கோபமடைந்த வாடிக்கையாளரை அமைதிப்படுத்துவது எப்படி, ஒரு முன்பதிவை நாகரிகமாக மாற்றுவது எப்படி. நாளை காலை அழகுநிலையத்தில் நேரடியாகப் பயன்படுத்தக்கூடிய அறிவு.
அடிப்படை டிஜிட்டல் சந்தைப்படுத்தல் — WhatsApp Status மற்றும் Instagram மூலம் சேவைகளை விளம்பரப்படுத்துதல். வெறும் கோட்பாடு அல்ல; இன்றிரவே செய்யக்கூடிய செயல்கள்.
பண மேலாண்மை — அன்றாட டிப்ஸ்களைப் பதிவு செய்வது முதல் மாதாந்திர சேமிப்பு இலக்கை அடைவது வரை.
முன்னேற்றக் காட்டி — முடிக்கப்பட்ட தொகுதிகளையும் எட்டக்கூடிய அடுத்த திறனையும் காட்டுகிறது. டியூஷன் வகுப்புப் புள்ளிகள் அல்ல, வாழ்க்கையின் ஏணிப்படிகள்.
உங்களின் முதல் சம்பளப் பட்டியலைச் (Payslip) சரியாகப் புரிந்து கொள்வது எவ்வாறு?
இலங்கையில் பணிபுரியும் பல இளைஞர்கள் தங்களின் சம்பளப் பட்டியலைச் சரியாகப் புரிந்து கொள்வதில்லை; தங்களுக்குச் சட்டப்பூர்வமாகக் கிடைக்க வேண்டிய EPF உரிமைகளைக் கூட இழந்து விடுகிறார்கள் — ஏமாற்றப்படுவதால் அல்ல, எதைத் தேட வேண்டும் என்று தெரியாததாலேயே.
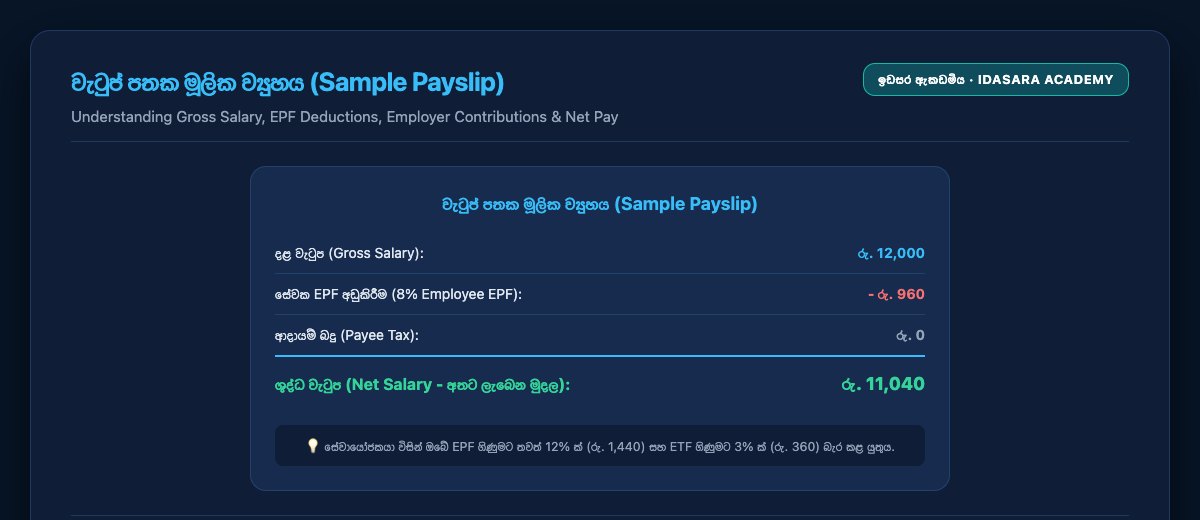 படம் 5.2: Sample Payslip Breakdown — ஓர் இலங்கை சம்பளப் பட்டியலின் கட்டமைப்பும் உங்கள் சட்டப்பூர்வ உரிமைகளும் — இடசர அகாடமி
மொத்தச் சம்பளம் (Gross Salary) என்பது முதலாளி வழங்க ஒப்புக்கொண்ட முழுத் தொகையாகும்.
ஊழியர் EPF பிடித்தம் (8%) மொத்தச் சம்பளத்திலிருந்து கழிக்கப்படுகிறது. அதிகம் தவறாகப் புரிந்து கொள்ளப்படும் வரி இதுவே: நிறுவனம் உங்கள் பணத்தைப் பிடுங்குவது போலத் தோன்றினாலும் அது உண்மையில்லை. அந்த 8% என்பது உங்களுடைய சொந்தப் பணம், ஓய்வு பெறும்போது வட்டியுடன் உங்களுக்கே திரும்பக் கிடைக்கும். அது உங்களின் முழுமையான உரிமை.
முதலாளியின் பங்களிப்பு — EPF 12% மற்றும் ETF 3% — உங்கள் சம்பளத்திற்கு மேலதிகமாக முதலாளி தனது சொந்த நிதியிலிருந்து செலுத்த வேண்டிய தொகையாகும். தனியார் துறை ஊழியர்களுக்காக இலங்கையில் உள்ள கட்டாய நிதிகள் இவையாகும்.
நிகரச் சம்பளம் (Net Salary) என்பது உங்கள் கைக்கு உண்மையில் கிடைக்கும் தொகையாகும்.
கவியின் இரண்டாவது சம்பளப் பட்டியல் அவருக்கு உண்மையில் தருவது என்ன?
ஒரு வருடத்திற்குப் பிறகு கவி ஊரிலுள்ள ஒரு புகழ்பெற்ற அழகுநிலையத்தில் 25,000 ரூபாய் மொத்தச் சம்பளத்தில் பதிவு செய்யப்பட்ட ஊழியராக இணைகிறார்.
| விவரம் | கணக்கீடு | தொகை |
|---|---|---|
| மொத்தச் சம்பளம் (Gross Salary) | — | ரூ. 25,000 |
| ஊழியர் EPF பிடித்தம் | 25,000 × 8% | (ரூ. 2,000) |
| கைக்குக் கிடைக்கும் நிகரச் சம்பளம் | — | ரூ. 23,000 |
| முதலாளி EPF பங்களிப்பு | 25,000 × 12% | + ரூ. 3,000 (அவரது EPF கணக்கிற்கு) |
| முதலாளி ETF பங்களிப்பு | 25,000 × 3% | + ரூ. 750 (அவரது ETF கணக்கிற்கு) |
அவரது கைக்கு 23,000 ரூபாய் கிடைத்தாலும், மாதம் 5,750 ரூபாய் (2,000 + 3,000 + 750) அவரது பெயரில் வங்கியில் சேமிக்கப்படுகிறது; அதாவது அவர் வருமானமாகக் கணக்கிடாத ஆண்டுக்கு 69,000 ரூபாய் அவருக்காகச் சேமிக்கப்படுகிறது.
ஒரு வேலை வாய்ப்பை மதிப்பிடும் போது ஓர் இளம் ஊழியரின் பார்வையை மாற்றுவது இந்தக் கணக்கீடே ஆகும். EPF/ETF உடன் கூடிய 23,000 ரூபாய் வேலை, எந்த நிதியுமற்ற வெறும் 25,000 ரூபாய் நேரடிப் பணத்தை விடப் பல மடங்கு மேலானது.
Important
"EPF இல்லாமல் கையில் அதிக பணம் தருகிறோம்" என்பது திருட்டு — உங்களிடமிருந்து செய்யப்படும் திருட்டு. இலங்கைச் சட்டப்படி ஓர் ஊழியர் மட்டுமே உள்ள வணிகத்திலும் கூட EPF/ETF செலுத்துவது முதலாளியின் சட்டப்பூர்வ கடமையாகும். EPF இல்லாமல் சம்பளம் வாங்கும் இளைஞர் 55 வயதில் நிர்க்கதியாக நிற்கிறார். உங்கள் EPF இருப்பை தொழிலாளர் திணைக்களத்தின் (Department of Labour) மூலம் சரிபார்க்க உங்களுக்கு முழு உரிமை உண்டு.
8,000 ரூபாயிலிருந்து தனிநபர் தொழில்முனைவராக தொழில் ஏணியில் உயர்வது எவ்வாறு?
கவி தனது அத்தையின் அழகுநிலையத்தில் 8,000 ரூபாய்க்கு என்றென்றும் முடங்கிக் கிடக்க வேண்டுமா? இல்லை — அதற்கான பாதை ஒரு படிநிலை ஏணியாகும்.
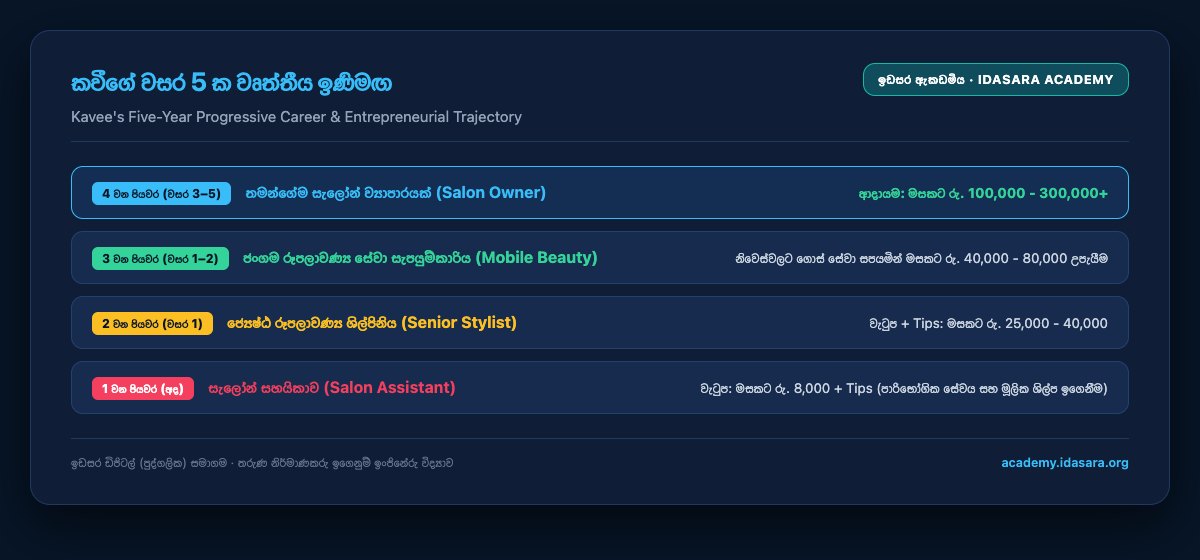 படம் 5.3: Kavi's Five-Year Career Ladder — 8,000 ரூபாய் உதவியாளரிலிருந்து சுயாதீனத் தொழில்முனைவர் வரையிலான 5 ஆண்டு தொழில் ஏணி — இடசர அகாடமி
ஒவ்வொரு படியிலும் உள்ள பண மதிப்பை கவனியுங்கள்: உதவியாளராக ரூ. 8,000, பயிற்சி பெற்ற பணியாளராக ரூ. 25,000–35,000, மற்றும் தனது சொந்த வாடிக்கையாளர் வட்டத்துடன் நடமாடும் அழகுக்கலை (Mobile Beauty) சேவையைத் தொடங்கும் நாளில் அவரது வருமானம் ஒரு முதலாளியால் அல்ல, அவரது சேவையின் தரத்தாலும் வாடிக்கையாளர்களாலுமே தீர்மானிக்கப்படுகிறது.
இறுதிப் படியைக் கணக்கிட்டுப் பாருங்கள். மணப்பெண் அலங்காரத்திற்கு ரூ. 15,000–50,000 பெறும் ஒரு சந்தையில், மாதம் நான்கு திருமணங்களைச் செய்வதன் மூலம் எந்தவொரு அழகுநிலையச் சம்பளத்தையும் விடப் பல மடங்கு அதிகமாகச் சம்பாதிக்க முடியும்.
இதை அடைவதற்கான வழிமுறை இதுவே: ஒவ்வொரு படியிலும் நிற்கும் போது, நீங்கள் நிற்கும் இடத்திலேயே இருந்துகொண்டு அடுத்த படிக்குத் தேவையான திறனைக் கற்றுக்கொள்ளுங்கள். அடுத்த கட்டத்திற்குத் தயாராகக் கவி வேலையை விட வேண்டியதில்லை; வீட்டு வேலைகள் முடிந்த பின் இரவில் கிடைக்கும் இரண்டு மணிநேரமே போதுமானது.
அவரது இலக்கு தெளிவானது: ஓராண்டுக்குள் நடமாடும் அழகுக்கலை சேவையைத் தொடங்குவது. அதற்கு வாடிக்கையாளர் சேவை, WhatsApp/Instagram சந்தைப்படுத்தல் மற்றும் பணத்தைச் சேமிக்கும் ஒழுக்கம் ஆகியவை தேவை — படம் 5.1 இல் அவரது திரையில் உள்ளதும் அத்தகைய திறன்களே ஆகும்.
இன்றிரவே பயன்படுத்தக்கூடிய இரண்டு எளிய தூண்டல்கள்
சாதாரண தரம் முடித்த ஒருவர் தனது தொலைபேசியில் உள்ள இலவச AI கருவி மூலம் இவ்வாறு பயனடையலாம்:
💬 மாதாந்திர வரவு செலவுத் திட்டத் தூண்டல் வடிவம் (Monthly Budget Plan):
text
I'm a 17-year-old earning a salary of Rs. 8,000 a month plus about Rs. 4,000–6,000 in tips. My daily travel costs Rs. 150. I want to save Rs. 50,000 within 2 years (for A/Level exam fees).
1. Build a simple budget that fits my monthly income (expenses, savings, the share I give my family).
2. Since tip income varies, also give me a 'minimum savings' plan that works even in my worst month.
3. Show everything in simple language, as a table.
இரண்டாவது கோரிக்கை மிகவும் யதார்த்தமானது: மிகக் கடினமான மாதத்திலும் செயல்படும் ஒரு குறைந்தபட்ச சேமிப்புத் திட்டத்தைப் பெறுதல்.
💬 WhatsApp வணிக விளம்பரத் தூண்டல் வடிவம்:
text
I'm a young woman who just started a Mobile Beauty service. Write 3 WhatsApp Status messages introducing my at-home service for weddings and parties, aimed at customers across 3 villages.
Constraints: each under 40 words. No exaggerated pricing claims. Unprovable claims like 'the best in Sri Lanka' are banned. Use warm, neighborly language a village mother would trust.
இதில் உள்ள நிபந்தனைகள் வணிக ரீதியானவை: கிராமத்துத் தாய்மார்கள் நம்பும் அன்பான, நட்பான மொழியைப் பயன்படுத்துதல் மற்றும் நிரூபிக்க முடியாத போலிப் புகழ்ச்சிகளைத் தவிர்த்தல்.
மீண்டும் கல்விக்குள் நுழைவதற்கான கதவுகளைத் திறப்பது எவ்வாறு?
கவி மற்றொரு முக்கியமான இலக்கை நிர்ணயிக்கிறார்:
"2 வருடங்களுக்குள் தனிப்பட்ட விண்ணப்பதாரராக உயர்தரப் பரீட்சை எழுதுவது."
பரீட்சைக் கட்டணம் மற்றும் புத்தகங்களுக்காகத் தேவைப்படும் 50,000 ரூபாயைச் சேமிக்க அவர் மாதம் 2,500 ரூபாயை ஒதுக்குகிறார்.
மாதம் 2,500 ரூபாய் சேமிப்பது அவரது வருமானத்தில் சாத்தியமான ஒன்றே; கல்வி முறை நிரந்தரமாக மூடிவிட்டது என்று கூறிய கதவு மீண்டும் திறக்கப்படுவது இவ்வாறுதான். பாடசாலை நின்றவுடன் உலகம் உங்கள் முன் முடிந்துவிடுவதில்லை. நீங்கள் சம்பாதிப்பதில் ஒரு பகுதியை உங்களின் சொந்த அறிவிற்காக மீண்டும் முதலீடு செய்யும் போது, முதன்மைக் கல்வியின் கதவுகள் நீங்கள் விரும்பும் எந்த நாளிலும் மீண்டும் திறக்கப்படும்.
இறுதி அத்தியாயத்தில், வேலைக்காக வரிசையில் நிற்காமல் நாட்டை உருவாக்கும் ஓர் இளைஞனின் பிரகடனம் — உருவாக்குநரின் அறிக்கை (The Builder's Manifesto) மற்றும் இடசர இளைஞர் தொலைநோக்கைக் காண்போம்.