තවත් භාෂාවලින්: English · தமிழ்
05. මූල්ය සාක්ෂරතාව, සෘජු සේවා නියුක්තිය සහ වෘත්තීය ඉණිමඟ (Financial Literacy & The Direct Job Track)
ප්රධාන තේමාව: "පාසල් අධ්යාපනය නතර වූ පමණින් ඔබේ ජීවිතයේ වර්ධනය නතර නොවේ. මුදල් නොමැතිකම නිසා හෝ පවුලේ ආර්ථික දුෂ්කරතා නිසා වයස අවුරුදු 17 න් සෘජුවම රැකියාවකට පිවිසෙන තරුණයෙකුට පවා, නිවැරදි මූල්ය සාක්ෂරතාව, පාරිභෝගික සත්කාරය සහ ඩිජිටල් ඉගෙනුම ඇත්නම්, වසර කිහිපයකින් ස්වාධීන ව්යාපාරිකයෙකු බවට පත්විය හැක. 'කවීගේ' සැබෑ ජීවිත අත්දැකීම මෙන්න."
1. ශ්රී ලංකාවේ නොපෙනෙන බහුතරය: සෘජු සේවා නියුක්තිය (Direct Workforce Entry)
අපේ රටේ සාම්ප්රදායික අධ්යාපන ප්රතිපත්ති කතා කරන්නේ විශ්වවිද්යාලවලට යන ඉහළම 10% ගැන පමණි. නමුත් සත්යය කුමක්ද?
- සාමාන්ය පෙළ (O/L) විභාගයට පෙනී සිටින ලක්ෂ 3 කට අධික සිසුන්ගෙන් 30% සිට 40% දක්වා පිරිසක් විවිධ හේතු නිසා පාසලෙන් පසු කිසිදු උසස් අධ්යාපනයකට යොමු නොවේ.
- පවුලේ ආර්ථිකය කඩා වැටීම (පියාගේ හදිසි අනතුරක් හෝ රැකියා අහිමිවීම).
- මවගේ දිවා ආහාර පාර්සල් විකිණීමෙන් හෝ සුළු රැකියාවෙන් පවුල යැපීමට නොහැකි වීම.
- A/L ටියුෂන් සඳහා යන මාසික රු. 30,000 වියදම දැරීමට නොහැකි වීම.
- බාල සහෝදර සහෝදරියන්ගේ අධ්යාපනය වෙනුවෙන් තමන් වයස 17 න් රැකියාවක් කර මුදල් සෙවීමට සිදුවීම.
මෙම තරුණ ප්රජාව අතහැර දමා රටකට කිසිදා ඉදිරියට යා නොහැක. ඉඩසර ඇකඩමියේ දැක්ම වන්නේ, පාසල නතර වූ තැනදීත් නොනැවතී තරුණයා සමග රැඳී සිටින එකම ඩිජිටල් අධ්යාපන පද්ධතිය වීමයි!
2. "කවීගේ" අඟහරුවාදා: රූපලාවණ්යාගාරයේ සිට ඩිජිටල් අනාගතය දක්වා
අපගේ පර්යේෂණවලදී හමුවූ "කවී" (Kavi) නම් 17 හැවිරිදි තරුණියගේ සැබෑ කතාව ගැන සිතන්න: * ඇගේ පියාගේ ත්රිරෝද රථය අනතුරකට ලක්ව ඔහුට රිය පැදවීමට නොහැකි වේ. * මවගේ ආදායමෙන් නිවසේ කෑම බීම පිරිමසා ගැනීමටවත් නොහැකිය. * කවීට A/L කිරීමට හෝ NVQ පාඨමාලාවකට මුදල් ගෙවීමට හැකියාවක් නැත. * ඇය තම නැන්දාගේ රූපලාවණ්යාගාරයේ (Salon Assistant) මසකට රු. 8,000 ක වැටුපකට සහ සුළු Tips ආදායමකට පූර්ණ කාලීන සහයිකාවක ලෙස සේවයට එක්වෙයි.
උදේ 6 සිට සවස 3 දක්වා වෙහෙසී වැඩ කරන කවී, සවස නිවසේ වැඩ අවසන් කර රාත්රී 7.30 ට දුරකථනය අතට ගනී. ඇය ඉඩසර යෙදුම විවෘත කරයි.
කවීගේ තිරයේ පෙළපොත් විෂය නිර්දේශ නැත; ඒ වෙනුවට ඇගේ සැබෑ ජීවිතයට අදාළ සේවා නියුක්ති විෂය ධාරාව (The Employability Stream) ක්රියාත්මක වේ:
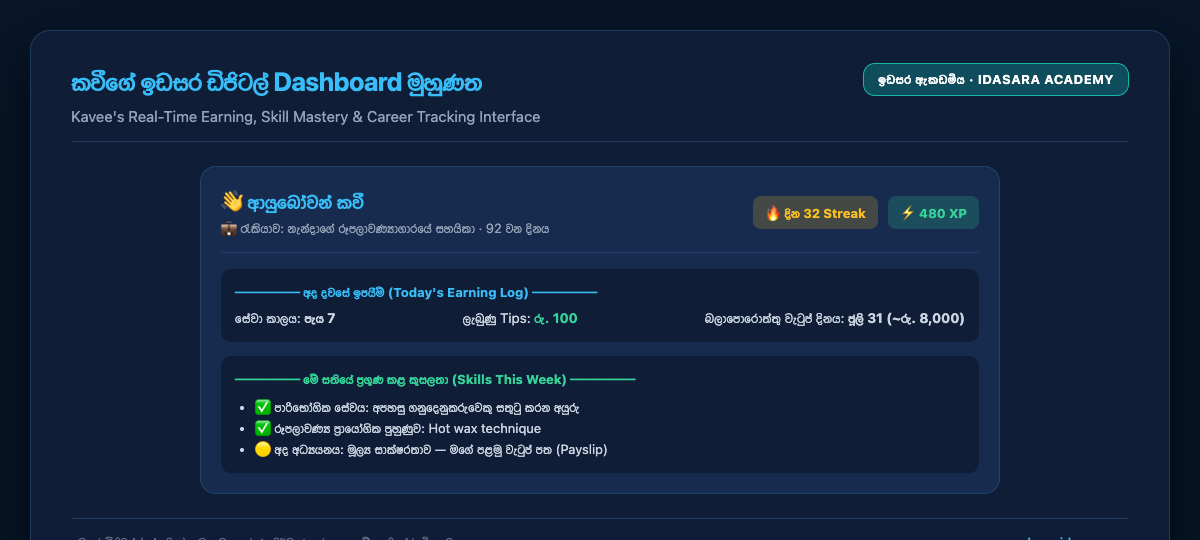 රූපය 5.1: Kavi's Idasara Mobile Dashboard — සෘජු සේවා නියුක්ත තරුණියගේ සැබෑ ජීවිතයට ගැළපෙන ඉගෙනුම් අතුරුමුහුණත.
රූපය 5.1 හි Dashboard මුහුණතේ විග්රහය:
කවීගේ තිරය පාසල් පන්ති කාමරයක ඩිජිටල් පිටපතක් නොවේ — එය ඇගේ රැකියාවෙන්ම ඉගෙන ගන්නා ඉණිමඟකි: * පාරිභෝගික සත්කාර කුසලතා (Customer Service): කෝපයට පත් පාරිභෝගිකයෙකු සන්සුන් කරන්නේ කෙසේද, Appointment එකක් ආචාරශීලීව කල් දමන්නේ කෙසේද — සැලෝන් එකේ හෙට උදෑසනම භාවිත කළ හැකි පාඩම්. * ඩිජිටල් අලෙවිකරණ මූලිකාංග (Digital Marketing): WhatsApp Status සහ Instagram හරහා සේවා ප්රචාරය — න්යාය නොව, ඇගේම දෑතින් කළ හැකි ක්රියා. * මුදල් කළමනාකරණ විනය (Cash Management): දවසේ Tips ආදායම සටහන් කිරීමේ සිට මාසික ඉතිරි කිරීමේ ඉලක්කය දක්වා. * ප්රගති දර්ශකය: ඇය නිම කළ මොඩියුල සහ ළඟා වෙමින් තිබෙන ඊළඟ කුසලතාව — ටියුෂන් පන්තියක "ලකුණු" නොව, ජීවිතයේ පඩිපෙළකි.
3. මූල්ය සාක්ෂරතාව: "මගේ පළමු වැටුප් පත" (Understanding Your First Payslip)
ශ්රී ලංකාවේ රැකියාවල නියුතු තරුණ තරුණියන්ගෙන් බහුතරයක් තමන්ගේ වැටුප් පතෙහි ඇති කරුණු නිවැරදිව තේරුම් නොගනිති. බොහෝ දෙනෙකු තමන්ට ලැබිය යුතු EPF අයිතිවාසිකම් අහිමි කරගනිති.
කවී ඉඩසර හරහා ඉගෙන ගන්නා මූලික මූල්ය සත්යය මෙසේය:
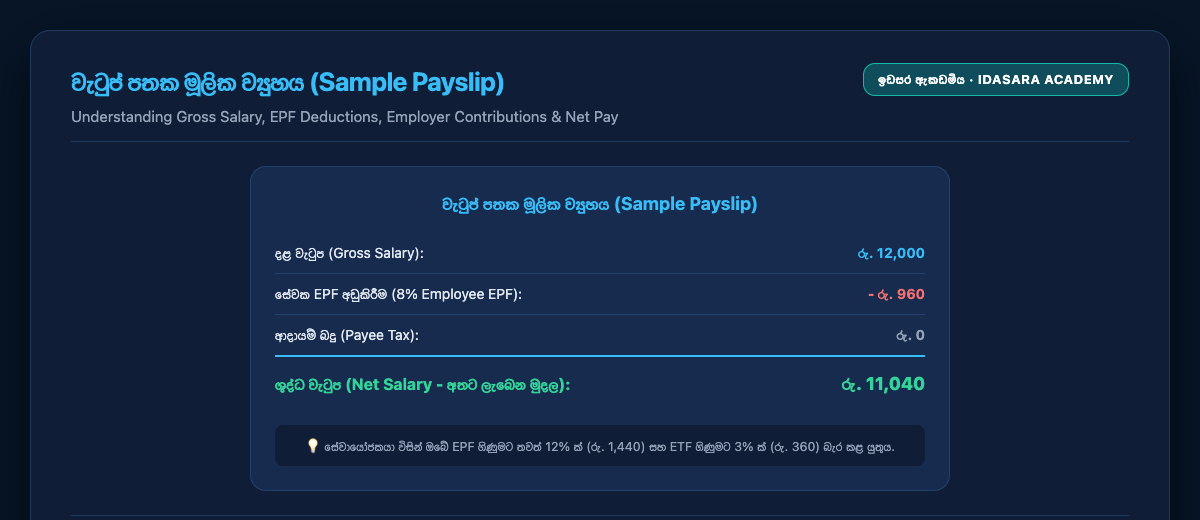 රූපය 5.2: Sample Payslip Breakdown — ශ්රී ලාංකික වැටුප් පතක ව්යුහය සහ ඔබේ නීතිමය හිමිකම්.
රූපය 5.2 හි වැටුප් පත ගැඹුරු විග්රහය:
- දළ වැටුප (Gross Salary): සේවායෝජකයා ඔබට ගෙවීමට එකඟ වූ සම්පූර්ණ මුදල.
- සේවක අර්ථසාධකය (EPF - 8%): ඔබේ දළ වැටුපෙන් 8% ක් කැපී යයි. එය ඔබේ මුදලක් මිස ආයතනය ගසාකෑමක් නොවේ. ඔබ විශ්රාම යන දිනට පොලිය සමග ආපසු ලැබෙන ඔබේ පරම අයිතියකි.
- සේවායෝජක දායකත්වය (Employer EPF 12% + ETF 3%): මීට අමතරව ආයතනයේ හිමිකරු විසින් ඔබේ අර්ථසාධක ගිණුමට තවත් 12% ක් සහ සේවා නියුක්තිකයන්ගේ භාරකාර අරමුදලට (ETF) 3% ක් තමන්ගේ මුදලින් බැර කළ යුතුය.
- ශුද්ධ වැටුප (Net Salary): සියලු අඩුකිරීම් වලින් පසු ඔබේ අතට හෝ බැංකු ගිණුමට ලැබෙන සැබෑ මුදලයි.
ප්රායෝගික ගණනය: කවීගේ දෙවන රැකියාවේ වැටුප් පත
වසරකට පසු කවී නගරයේ පිළිගත් සැලෝන් එකක ලියාපදිංචි සේවිකාවක ලෙස රු. 25,000 ක දළ වැටුපකට එක්වන විට, ඇගේ වැටුප් පතේ ගණිතය මෙසේ විය යුතුය:
| අයිතමය | ගණනය | මුදල |
|---|---|---|
| දළ වැටුප (Gross) | — | රු. 25,000 |
| සේවක EPF අඩුකිරීම | 25,000 × 8% | (රු. 2,000) |
| අතට ලැබෙන ශුද්ධ වැටුප (Net) | — | රු. 23,000 |
| සේවායෝජක EPF බැරකිරීම | 25,000 × 12% | + රු. 3,000 (ඔබේ EPF ගිණුමට) |
| සේවායෝජක ETF බැරකිරීම | 25,000 × 3% | + රු. 750 (ඔබේ ETF ගිණුමට) |
එනම් ඇගේ අතට රු. 23,000 ක් ලැබුණද, සැබවින්ම ඇගේ නමින් මසකට රු. 5,750 ක් (2,000 + 3,000 + 750) අනාගත අරමුදල්වල තැන්පත් වේ — වසරකට රු. 69,000 ක සැඟවුණු වත්කමකි!
Important
"අත්පිටින් ගෙවනවා, EPF නෑ" යනු ඔබට කරන සොරකමකි. ශ්රී ලංකාවේ නීතිය අනුව, ඔබ එක් සේවකයෙකු සිටින ආයතනයක වුවද ලියාපදිංචි සේවකයෙකු නම් EPF/ETF දායකත්වය සේවායෝජකයාගේ නීතිමය වගකීමකි. "වැටුප ටිකක් වැඩියෙන් දෙන්නම්, EPF නැතුව" යන යෝජනාව භාරගත් තරුණයා, වයස 55 දී අත් හිස්ව සිටින්නේය. ඔබේ EPF ශේෂය කම්කරු දෙපාර්තමේන්තුවෙන් විමසීමට ඔබට පූර්ණ අයිතිය ඇත.
මෙම දැනුම ලැබූ පසු කවී තමන්ගේ මුදල් අයිතිවාසිකම් ගැන පූර්ණ ආත්මවිශ්වාසයක් ලබයි.
4. කවීගේ වෘත්තීය ඉණිමඟ (The Career Laddering Model)
කවී සදහටම රු. 8,000 ක වැටුපට නැන්දාගේ සැලෝන් එකේ කහට කෝප්ප සෝදමින් සිටිය යුතුද? නැත!
ඉඩසර Career Explorer හරහා කවී ඉදිරියේ ඇති වෘත්තීය ප්රගති ඉණිමඟ මෙසේය:
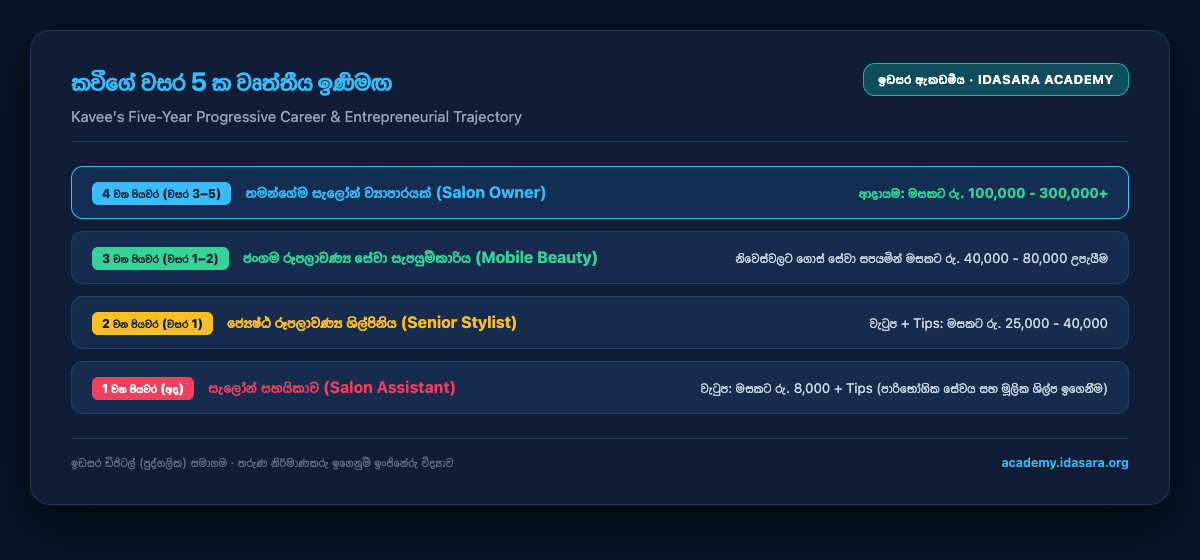 රූපය 5.3: Kavi's Five-Year Career Ladder — රු. 8,000 සහායිකාවගේ සිට ස්වාධීන ව්යවසායිකාව දක්වා පඩිපෙළ.
රූපය 5.3 හි ඉණිමඟේ ආර්ථික තර්කනය:
මෙම ඉණිමඟේ සෑම පඩියක්ම මූල්යමය වශයෙන් තේරුම් ගන්න: සහායිකාවගේ රු. 8,000 සිට, කුසලතා සහිත සේවිකාවගේ රු. 25,000 - 35,000 හරහා, තමන්ගේම ගනුදෙනුකරුවන් සිටින Mobile Beauty ව්යවසායිකාවක් වූ දාට ඇගේ ආදායම තීරණය කරන්නේ තවදුරටත් සේවායෝජකයෙකු නොව ඇගේම සේවා ගුණාත්මකභාවය සහ ගනුදෙනුකරු ලැයිස්තුවයි. එක් Bridal Dressing එකක් රු. 15,000 - 50,000 ක් වන වෙළඳපොළක, මාසයකට මංගල උත්සව 4 ක් යනු සැලෝන් වැටුප මෙන් කිහිප ගුණයක ආදායමකි. ඉණිමඟේ රහස: සෑම පඩියකදීම ඊළඟ පඩියට අවශ්ය කුසලතාව දැන් සිටින තැනදීම ඉගෙන ගැනීමයි.
කවී තම ඉලක්කය ලෙස "වසරකින් Mobile Beauty සේවා ආරම්භ කිරීම" තෝරා ගනී. ඒ සඳහා ඇයට අවශ්ය වන්නේ: * පාරිභෝගිකයින් සමග කතා කිරීමේ කලාව (Customer Service). * WhatsApp සහ Instagram හරහා තම සේවාවන් ප්රචාරය කිරීමේ මූලික ඩිජිටල් හැකියාව (Digital Marketing). * ගනුදෙනුකරුවන්ගෙන් මුදල් ලබාගැනීමේ සහ ඉතිරි කිරීමේ විනය (Cash Management).
කවීගේ AI මෙවලම් පෙට්ටිය: ක්ෂණික ප්රොම්ප්ට 2 ක්
සාමාන්ය පෙළ සුදුසුකම් පමණක් ඇති කවීටද, ජංගම දුරකථනයේ නොමිලේ AI මෙවලමකින් අදම භාවිත කළ හැකි ප්රායෝගික ප්රොම්ප්ට:
💬 මාසික අයවැය සැලසුම:
"මම මසකට රු. 8,000 ක වැටුපක් සහ Tips වශයෙන් තවත් රු. 4,000 - 6,000 ක් පමණ උපයන 17 හැවිරිදි තරුණියක්. මගේ ගමන් වියදම දවසකට රු. 150 යි. මට වසර 2 කින් රු. 50,000 ක් (A/L විභාග ගාස්තු සඳහා) ඉතිරි කරගන්න ඕනෑ.
1. මගේ මාසික ආදායමට ගැළපෙන සරල අයවැයක් (වියදම්, ඉතිරි කිරීම, පවුලට දෙන කොටස) සාදන්න.
2. Tips ආදායම වෙනස් වන නිසා, අඩුම මාසයකදීත් ක්රියාත්මක වන 'අවම ඉතිරි කිරීමේ' සැලැස්මක්ද දෙන්න.
3. සියල්ල සරල සිංහලෙන්, වගුවක් ලෙස පෙන්වන්න."💬 WhatsApp ව්යාපාර ප්රචාරය:
"මම Mobile Beauty සේවාවක් අලුතින් පටන්ගත් තරුණියක්. ගම් 3 ක ගනුදෙනුකරුවන්ට යැවිය හැකි, මංගල සහ සාද අවස්ථා සඳහා නිවසටම පැමිණෙන සේවාව හඳුන්වා දෙන WhatsApp Status පණිවිඩ 3 ක් ලියන්න.
සීමා: එකක් වචන 40 ට අඩුයි. මිල ගණන් අතිශයෝක්තියෙන් තොරව. 'ලංකාවේ හොඳම' වැනි ඔප්පු කළ නොහැකි ප්රකාශ තහනම්. ගැමි ගෘහණියකට හිතවත් බසින්."
5. නැවත අධ්යාපනයට පිවිසීමේ දොරටුව (Re-Education Savings Goal)
කවී තවත් අපූරු ඉලක්කයක් සකසයි:
"වසර 2 කින් පෞද්ගලික අයදුම්කාරියක ලෙස (Private Candidate) උසස් පෙළ විභාගයට ලියාපදිංචි වීම."
ඒ සඳහා අවශ්ය විභාග ගාස්තු සහ පොත්පත් වියදම වන රු. 50,000 ඉතිරි කරගැනීමට මසකට රු. 2,500 බැගින් වෙන් කිරීම.
පාසල් ගමන නතර වූ තරුණයෙකුට ලෝකය වැසෙන්නේ නැත. ඔබ උපයන මුදලින් කොටසක් නැවත ඔබේ දැනුම වර්ධනයට ආයෝජනය කළ විට, ඕනෑම දිනක ඔබට නැවත ප්රධාන අධ්යාපන ධාරාවට පිවිසිය හැක!
මීළඟ අවසන් පරිච්ඡේදයේදී, රැකියා ඉල්ලන්නෙකු නොවී රටක් ගොඩනගන නිර්මාණකරුවෙකු වීමේ නිර්මාණකරුගේ ප්රකාශනය (The Builder's Manifesto) සහ ඉඩසර තරුණ දැක්ම ප්රකාශයට පත් කරමු.