තවත් භාෂාවලින්: English · தமிழ்
03. ගිණුම්කරණය සහ මූල්ය කළමනාකරණය සඳහා AI
ප්රකාශිත 2026-09-14
ප්රධාන තේමාව: "ගිණුම්කරණය යනු හුදෙක් ඉන්වොයිස් පරිගණකගත කිරීම හෝ ලෙජර් තුලනය කිරීම නොවේ. Generative AI තාක්ෂණය සාම්ප්රදායික පොත් තැබීමේ සියලු යාන්ත්රික වැඩ ස්වයංක්රීය කරන යුගයක, අනාගත ගණකාධිකාරීවරයා තවදුරටත් ලේඛන සටහන් කරන්නෙකු නොවේ — ඔවුන් ආයතනයේ උපායමාර්ගික මූල්ය සම-නියමුවා (Strategic Financial Co-Pilot) හෙවත් වටිනාකම් උත්පාදනය කරන සහ ප්රාග්ධනය මෙහෙයවන ප්රධාන වෘත්තිකයාය."
මාසික ගිණුම් අවසන් තුලනය (Month-End Closing) නිසා මූල්ය කණ්ඩායමට අහිමි වන සැබෑ වටිනාකම කුමක්ද?
ඕනෑම සාම්ප්රදායික ගිණුම් අංශයක සේවකයන් වඩාත්ම බිය වන්නේ කුමන කාලසීමාවටදැයි විමසුවහොත්, ලැබෙන පිළිතුර වන්නේ මාසයේ 28 වන දින සිට ඊළඟ මස 5 වන දින දක්වා කාලයයි.
එම දින කිහිපය පිරී පවතින්නේ වෙහෙසකර යාන්ත්රික කාර්යයන්ගෙනි: බැංකු ප්රකාශනවල දහස් ගණනක් ගනුදෙනු ලෙජර් පොත් සමග සත ගණනක නොගැලපීම් සොයමින් අතින් සැසඳීම, සැපයුම්කරුවන්ගේ මුද්රිත බිල්පත් සහ PDF ඉන්වොයිස් ERP පද්ධතියට අතින් ටයිප් කිරීම, එක් එක් දෙපාර්තමේන්තුව අයවැය ඉක්මවා වියදම් කළේ ඇයිදැයි සෙවීමට පැතුරුම්පත් (Excel) දුසිම් ගණනක් පෙරළීම, සහ නිදි මැරීම නිසා සිදුවන දෝෂ නිරාකරණය කරමින් විගණකවරුන්ගේ ප්රශ්නවලට පිළිතුරු සපයමින් ලතැවීමයි.
මෙම තත්ත්වය සැබෑ ජීවිත නිදසුනකින් විමසා බලමු. නිරූපමා කොළඹ මධ්යම ප්රමාණයේ බෙදාහැරීමේ සමාගමක ගිණුම් සහයිකාවකි; ඇය තම CA අවසන් විභාගයට සූදානම් වෙමින් සිටින්නීය. ඇගේ මාසය ගෙවී යන්නේ මෙසේය: මාසයේ අවසන් සතිය පුරා රාත්රී 10 වන තෙක් කාර්යාලයේ රැඳී සිටීම, රුපියල් 4,850 ක නොගැලපීමක් සෙවීමට පේළි 3,200 ක් අතින් පිරික්සීම, සහ සැපයුම්කරුවන් 60 දෙනෙකුගේ PDF ඉන්වොයිස් ERP පද්ධතියට ඇතුළත් කිරීමට දිනකට පැය දෙකක් වැය කිරීම. ඇගේ CA විභාග අධ්යයන කටයුතු සඳහා ඉතිරිවන කාලය ශුන්යයකි.
දැන් ඇගේ සේවායෝජකයා සැලකිලිමත් විය යුතු මූල්ය ගණනය කිරීම දෙස බලන්න. ඇගේ රුපියල් 85,000 ක මාසික වැටුපෙන් රුපියල් 50,000 කට වඩා වැය වන්නේ හුදු දත්ත ඇතුළත් කිරීමේ යාන්ත්රික වැඩ සඳහාය — සමාගම සුදුසුකම් ලත් මූල්ය මනසකට දත්ත ඇතුළත් කිරීම උදෙසා වැටුප් ගෙවන අතරතුර, ඇගේ සැබෑ මූල්ය විනිශ්චය සම්පූර්ණයෙන්ම අපතේ යයි.
2026 දී මෙම පැරණි ආකෘතියට කිසිදු ඉඩක් නැත. AI සාක්ෂරතාව සහිත මූල්ය කණ්ඩායම් එම වෙහෙසකර දින හතක ක්රියාවලිය පාලනය කළ හැකි පැය දෙකක කාර්යයක් බවට පත් කර ඇත. මෙයින් නිරූපමාට රැකියාව අහිමි නොවේ — සැබෑ AI සාක්ෂරතාව තුළින් ඇයට තම අධ්යයන කාලය සහ ආයතනය මුල සිටම ඇගෙන් අපේක්ෂා කළ උපායමාර්ගික විශ්ලේෂණ කාර්යයන් සඳහා ඉඩකඩ නැවත හිමිවේ.
මූල්ය වෘත්තිකයා බලගන්වන ප්රධාන AI කාර්ය ප්රවාහ 4 මොනවාද?
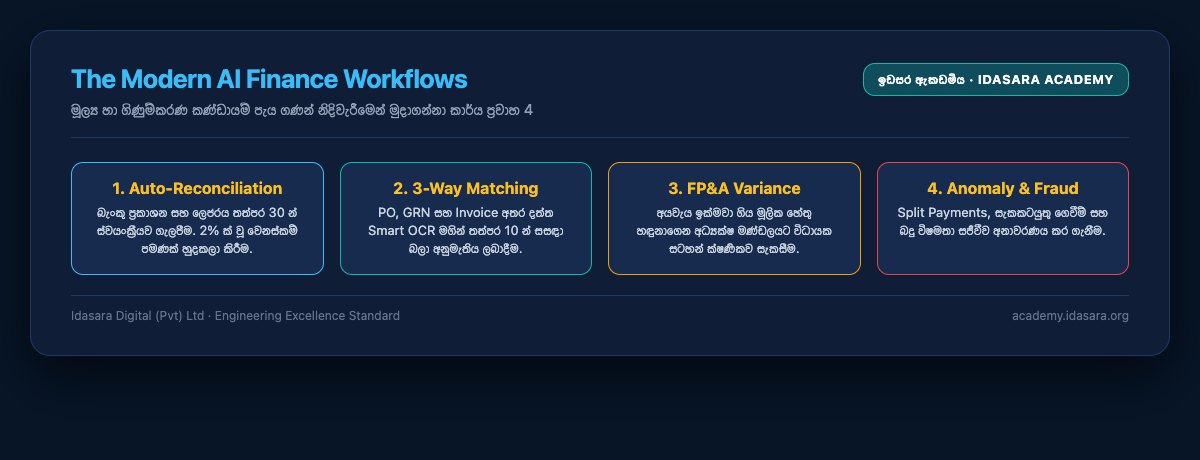 රූපය: The Modern AI Finance Workflows — ඉඩසර ඇකඩමිය (Idasara Academy)
බැංකු ප්රකාශන සහ ලෙජර් ස්වයංක්රීයව සැසඳීම (Automated Reconciliation)
දහස් ගණනක් වූ බැංකු ගනුදෙනු ලෙජර් සටහන් සමග ක්ෂණිකව ස්වයංක්රීයව ගැලපෙන අතර, නොගැළපෙන 2% ක ව්යතිරේක පමණක් ගණකාධිකාරීවරයාගේ පරීක්ෂාව සඳහා ඉදිරිපත් කෙරේ.
එම අනුපාතය සමස්ත වටිනාකම් යෝජනාවයි. සැසඳීම කිසිවිටෙකත් දුෂ්කර කාර්යයක් නොවීය; එය පරිමාවෙන් අධික කාර්යයක් වූ අතර, ගණකාධිකාරීවරයාගේ වෘත්තීය නිපුණතාව අවශ්ය වූයේ සුළු ගනුදෙනු ප්රමාණයකට පමණි. දත්ත ගැලපීම යනු යාන්ත්රික සංසන්දනයකි. නමුත් නොගැලපීමක් පිටුපස ඇති අර්ථය වටහා ගැනීම වෘත්තීය කාර්යයකි — සැසඳීම් කළ පැය ගණන ඉතිරි කරගත් පසු වෘත්තිකයා කළ යුත්තේ එයයි.
💬 බැංකු සැසඳුම් ව්යතිරේක ප්රොම්ප්ටය (Reconciliation Exception Architecture): ```text Act as a chartered senior accountant with 15 years of experience. Compare the two tables below: Table 1: the list of transactions from the bank statement [data here] Table 2: the corresponding account entries from the general ledger [data here]
Task: 1. Automatically flag transactions that match by date, amount, and description. 2. Classify every unmatched item into these categories: (a) Timing Difference, (b) Bank Charges, (c) Duplicates, (d) Unexplained Discrepancies. 3. Present the "Unexplained Discrepancies" list in risk order (by amount and suspicious patterns).
Constraints: Under no circumstances guess the reason for a mismatch and mark it "resolved". Leave every item you cannot confirm labeled "Requires human review". ```
එම ප්රොම්ප්ටයේ අවසන් සීමාකාරී කොන්දේසිය (Negative Constraint) අතිශය තීරණාත්මක පේළියයි. නොදන්නා දෙයක් සම්බන්ධයෙන් මම නොදනිමි යැයි කීමටත්, එය නිහඬව "විසඳා ඇතැයි" සලකුණු නොකර මිනිස් පරීක්ෂාව සඳහා ලේබල් කර තැබීමටත් එය AI මාදිලියට බල කරයි.
ගිණුම්කරණයේදී නොගැලපීමක් වසන් කළ වාර්තාවකට වඩා භයානක කිසිවක් නැත; මන්ද සම්පූර්ණ යැයි පෙනෙන වාර්තාවක් නැවත පරීක්ෂා කිරීමට කිසිවෙකු නොපෙලඹෙන බැවිනි. විවෘතව ඇති අයිතමයක් යනු විසඳිය යුතු කාර්යයකි; නමුත් ව්යාජ ලෙස වසා දැමූ අයිතමයක් යනු විගණනය තෙක් කිසිවෙකු නොදකින බරපතළ පාඩුවකි.
ස්මාර්ට් OCR සහ ත්රිවිධ ගැලපුම (Three-Way Matching)
සැපයුම්කරුගේ ඉන්වොයිසිය, සමාගමේ මිලදී ගැනීමේ ඇණවුම (Purchase Order), සහ භාණ්ඩ ලැබීමේ සටහන (Goods Receipt Note) තත්පර දහයක් තුළ ප්රමාණ සහ මිල ගණන් අනුව සැසඳී අනුමැතිය සඳහා යොමු කෙරේ.
ත්රිවිධ ගැලපුම යනු ඇණවුම් නොකළ හෝ නොලැබුණු භාණ්ඩ සඳහා මුදල් ගෙවීම වැළැක්වීමේ සම්මත පාලන ක්රමයයි; එමෙන්ම බොහෝවිට නොසැලකිලිමත් ලෙස සිදුවන පාලනයද එයයි — මන්ද සෑම ඉන්වොයිසියක්ම අතින් පරීක්ෂා කිරීම මන්දගාමී වන අතරතුර මුදල් නිදහස් කිරීමේ පීඩනය ඉහළ බැවිනි. මෙම සැසඳීම ස්වයංක්රීය කිරීම තුළින් සාම්පල පරීක්ෂා කිරීම වෙනුවට සෑම ඉන්වොයිසියක්ම 100% ක් පරීක්ෂා වන අතර, කාර්යභාරය සැහැල්ලු වන අතරතුර පාලනය ශක්තිමත් වේ.
අයවැය විචල්යතා විශ්ලේෂණය සහ විධායක විවරණ (Budget Variance Analysis)
එක් එක් දෙපාර්තමේන්තුවේ අයවැය ඉක්මවා යාමට හේතු වූ මූලික සාධක විශ්ලේෂණය කර, ප්රධාන මූල්ය නිලධාරියා (CFO) සහ අධ්යක්ෂ මණ්ඩලය සඳහා තනි පිටුවේ පැහැදිලි විවරණයක් සකස් කෙරේ.
විචල්යතා විශ්ලේෂණයේ දුෂ්කර කොටස අඩු කිරීම හෝ එකතු කිරීම නොවේ. සැබෑ කාර්යය වූයේ වෙනස්කම් පිටුපස ඇති හේතු පැහැදිලි කිරීම සහ අධ්යක්ෂ මණ්ඩලයට තීරණ ගත හැකි භාෂාවකින් නිර්දේශ ඉදිරිපත් කිරීමයි.
💬 මූල්ය විචල්යතා ප්රොම්ප්ටය (Executive FP&A Prompt): ```text Act as a senior financial analyst to the Chief Financial Officer (CFO). Below are our company's departmental Budget and Actuals for Q1 2026:
[Insert the relevant CSV or tabular data here]
Prepare a Board-Level Variance Commentary: 1. Identify the 3 departments that exceeded budget by more than 10%, and the main expense heads responsible. 2. Identify under-budget areas and assess whether the savings reflect operational paralysis. 3. Recommend 3 actions to protect the company's EBITDA margin target in Q2. Language: corporate prose with strict financial discipline and professional precision. ```
එම උපදෙස් මාලාවේ දෙවන කරුණ සාමාන්ය විශ්ලේෂකයෙකුට මඟහැරෙන අංශයකි: අයවැය අඩුවෙන් වියදම් කළ අංශවල ඉතිරිය සැබෑ කාර්යක්ෂමතාවක්ද නැතහොත් මෙහෙයුම් අක්රියතාවක්ද (Operational Paralysis) යන්න තක්සේරු කිරීමයි. අයවැය ඉතිරිවීම සාමාන්යයෙන් හොඳ ආරංචියක් ලෙස සැලකේ. නමුත් සමහර විට ඉන් අදහස් වන්නේ දෙපාර්තමේන්තුවේ මෙහෙයුම් ඇණහිට ඇති බව විය හැකි අතර, එය අයවැය ඉක්මවා යාමකටත් වඩා බරපතළ සොයාගැනීමකි.
තත්ය කාලීන අසාමාන්යතා සහ වංචා හඳුනාගැනීම (Anomaly & Fraud Detection)
විගණනයේදී නොව ගනුදෙනුව සිදුවන මොහොතේදීම සැක සහිත රටා හඳුනාගැනීම: අනුමත සීමාවන් මඟහැරීම සඳහා එකම දිනක එකම සැපයුම්කරුට රුපියල් 99,000 බැගින් බිල්පත් කඩා ගෙවීම (Split Transactions), සති අන්තවල සිදුවන අසාමාන්ය ගෙවීම්, සහ අක්රිය සැපයුම්කරුවන් වෙත මුදල් බැරවීම.
මිනිස් පරීක්ෂකයෙකුට මෙම රටා හසුනොවන්නේ එක් එක් ගනුදෙනුව තනි තනිව ගත් කල නීත්යනුකූල සහ සීමාවන් තුළ පවතින බැවිනි. වංචාව පවතින්නේ සමස්ත දත්ත පද්ධතිය තුළ දිවෙන රටාව (Pattern) තුළ පමණි. විශාල දත්ත පද්ධතියක සෑම පේළියක්ම එකවර පරීක්ෂා කරන යන්ත්රයකට මෙය ඉතා පහසුවෙන් හසුවන අතර, සාම්පල පරීක්ෂා කරන මිනිසෙකුට එය මඟහැරී යයි.
මූල්ය ක්ෂේත්රයේ වෘත්තීය අවස්ථා සැබවින්ම ගමන් කරන්නේ කොතැනටද?
සාම්ප්රදායික ගිණුම් ලිපිකරුවෙකුගේ අනාගතය අඳුරුය. නමුත් උපායමාර්ගික මූල්ය විශේෂඥයාගේ වටිනාකම පෙර නොවූ විරූ ලෙස ඉහළ ගොස් ඇත — එකම පුද්ගලයෙකුට පළමු තත්ත්වයේ සිට දෙවන තත්ත්වයට පරිවර්තනය විය හැකිය.
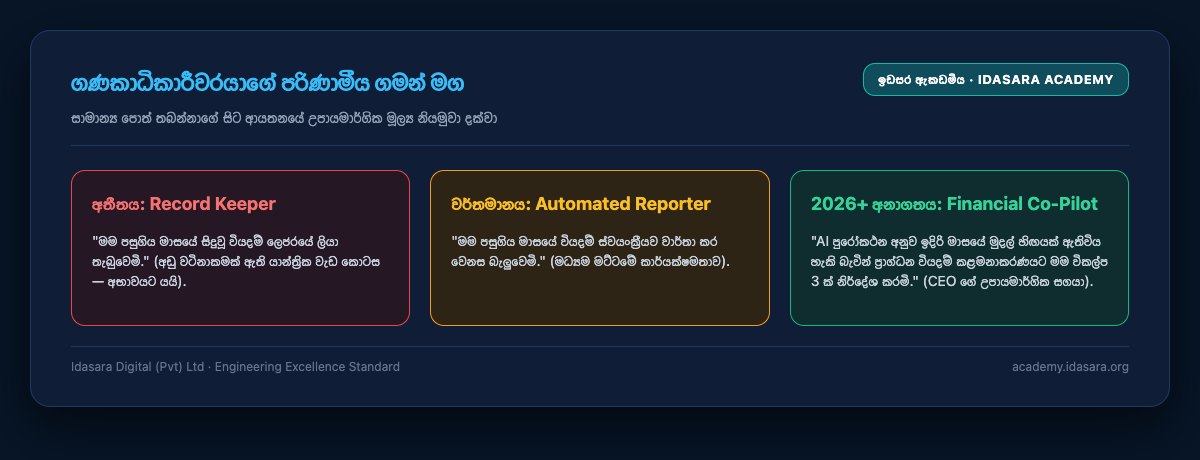 රූපය: The accountant's evolutionary path — ඉඩසර ඇකඩමිය (Idasara Academy)
උපායමාර්ගික FP&A (Strategic FP&A) යනු අනාගත ආදායම, වෙළඳපොළ උච්චාවචනයන් සහ උද්ධමනය මත විවිධ අවස්ථා ආකෘති (Best case, Worst case, Expected case) නිර්මාණය කිරීමයි. කාර්යය වන්නේ සිදුවූ දේ වාර්තා කිරීම නොව සිදුවිය හැකි දේට සූදානම් වීමයි.
පුරෝකථන මුදල් ප්රවාහ ප්රශස්තකරණය (Predictive Cash Flow Optimization) යනු පාරිභෝගික ගෙවීම් ප්රමාදයන් සිදුවීමට පෙර පුරෝකථනය කර සමාගමේ ද්රවශීලතාව ආරක්ෂා කිරීමයි. ගෙවීමක් ප්රමාද වීමෙන් සමස්ත මෙහෙයුම් ඇණහිටිය හැකි ශ්රී ලාංකික ව්යාපාරික පරිසරයක, මෙය අතිශය වටිනා විශ්ලේෂණයකි.
ප්රාග්ධන වෙන්කිරීමේ උපදේශනය (Capital Allocation Advisory) යනු අතිරික්ත ප්රාග්ධනය ආයෝජනය කළ යුතු හොඳම ක්ෂේත්ර මොනවාදැයි ප්රධාන විධායක නිලධාරියාට සාක්ෂි සහිතව උපදෙස් දීමයි. මෙය මූල්ය අංශයේ වඩාත්ම බලගතු කාර්යභාරය වන අතර, මෙතෙක් කල් එය සීමා වී තිබුණේ කණ්ඩායමේ කාලය පොත් තැබීමට වැය වූ බැවිනි.
AI අධිකරණ වෛද්ය විගණනය (AI Forensic Auditing) යනු විශාල ගනුදෙනු ජාලයන් තුළ සැඟවුණු අක්රමිකතා තත්පර කිහිපයකින් හෙළිදරව් කර ගැනීමයි.
යන්ත්රයට පැවරෙන දේ සහ ගණකාධිකාරීවරයා සතුව ඉතිරිවන දේ
| යන්ත්රයට පැවරෙන කාර්යයන් | ගණකාධිකාරීවරයා සතුව පවතින වගකීම් |
|---|---|
| දත්ත ඇතුළත් කිරීම සහ සැසඳීම: ඉන්වොයිස් OCR, බැංකු සැසඳීම්, ත්රිවිධ ගැලපුම්. | වෘත්තීය විනිශ්චය: සැක සහිත ගනුදෙනුවක් සැබෑ වංචාවක්ද නැතහොත් අවංක දෝෂයක්ද යන්න පිළිබඳ අවසන් තීරණය ගැනීම. |
| පළමු කෙටුම්පත් සැකසීම: විචල්යතා වාර්තා, කළමනාකරණ ගිණුම්, විගණන ලිපි. | අත්සන සහ නීතිමය වගකීම: මූල්ය ප්රකාශනයකට ඔබ අත්සන් තබන මොහොතේ සිට එහි සෑම අංකයකම නීතිමය වගකීම ඔබ සතුය. |
| රටා හඳුනාගැනීම: බිල්පත් කඩා ගෙවීම්, සති අන්ත ගෙවීම්, අක්රිය සැපයුම්කරුවන්. | සම්බන්ධතා සහ විශ්වාසය: විගණකවරුන්, බැංකු, සහ කළමනාකාරිත්වය සමග ගොඩනගා ගන්නා වෘත්තීය විශ්වසනීයත්වය. |
| අවස්ථා ගණනය කිරීම: විවිධ අවස්ථා ආකෘති තත්පර කිහිපයකින් ගණනය කිරීම. | උපායමාර්ගික තේරීම: සමාගම තම අනාගතය ඔට්ටු තැබිය යුත්තේ කුමන අවස්ථාව මතදැයි තීරණය කිරීම. |
ඉහත වගුවේ අවසන් පේළිය සමස්ත වෘත්තියම නිර්වචනය කරයි. යන්ත්රයකට හොඳම සහ නරකම අවස්ථා ආකෘති තත්පර කිහිපයකින් ගණනය කළ හැකිය. නමුත් සමාගම තම අනාගතය ඔට්ටු තැබිය යුත්තේ කුමන අවස්ථාව මතදැයි තීරණය කිරීම හුදු ගණනය කිරීමක් නොවේ — ඒ සඳහා අධ්යක්ෂ මණ්ඩලයේ අවදානම් රුචිය, වෙළඳපොළ තත්ත්වය සහ ආයතනයට ඔරොත්තු දිය හැකි සීමාවන් පිළිබඳ ගැඹුරු අවබෝධයක් අවශ්ය වේ. එම උපායමාර්ගික තීරණය සැමවිටම කාර්යයේ වැදගත්ම කොටස වූ අතර, එය මෙතෙක් කල් දත්ත ඇතුළත් කිරීම් යටතේ වැළලී තිබුණි.
Important
මූල්ය වෘත්තිකයා සඳහා ඩිලොයිට් (Deloitte) පාඩම: ලොව ප්රමුඛතම උපදේශන සමාගමක් වන ඩිලොයිට් ආයතනය ඔස්ට්රේලියානු රජයට ඉදිරිපත් කළ වාර්තාවක AI විසින් මනඃකල්පිතව නිර්මාණය කළ (Hallucinated) මූලාශ්ර අඩංගු වීම නිසා ඩොලර් 440,000 ක කොන්ත්රාත්තුවෙන් කොටසක් ආපසු ගෙවීමට සිදුවිය. AI විසින් ජනනය කරන සෑම අංකයක්ම සහ මූලාශ්රයක්ම පරීක්ෂා කර තහවුරු කර ගැනීම AI යුගයේ ගණකාධිකාරීවරයාගේ වෘත්තීය අනන්යතාවේ හදවතයි. ඔබේ අත්සනින් නිකුත් වන වාර්තාවක "AI දෝෂයක්" යනු ඔබේම දෝෂයකි.
මූල්ය දත්තවල රහස්යභාවය සහ ආරක්ෂාව සුරකින්නේ කෙසේද?
මූල්ය ක්ෂේත්රයේදී AI භාවිතය දැඩි රීති තුනකට යටත් විය යුතුය:
නොමිලේ ලබාදෙන පොදු AI මෙවලම් වෙත ආයතනික මූල්ය දත්ත කිසිවිටෙකත් ඇතුළත් නොකරන්න. නොමිලේ ලබාදෙන මෙවලම් තමන් වෙත ඇතුළත් කරන දත්ත තම මාදිලි පුහුණු කිරීම සඳහා භාවිත කළ හැකි අතර, එවිට ආයතනික කළමනාකරණ ගිණුම් සමාගමෙන් පිටතට කාන්දු වේ. ශුන්ය දත්ත රඳවා ගැනීමේ (Zero-Data Retention) ගිවිසුම් සහිත Enterprise මට්ටමේ මෙවලම් පමණක් භාවිත කළ යුතුය.
දත්ත හුවමාරුවට පෙර අනන්යතාව වසන් කරන්න (Anonymize). ආයතනයේ නම, ගනුදෙනුකරුවන්ගේ නම් සහ සේවක හැඳුනුම්පත් අංක කේත බවට පත් කරන්න — Company_Alpha, Client_99. මූල්ය විශ්ලේෂණයට ඉන් කිසිදු බාධාවක් නොවන අතර දත්ත නිරාවරණය වීමේ අවදානම සම්පූර්ණයෙන්ම පහව යයි.
මිනිස් පාලනය අනිවාර්යයෙන්ම පවත්වා ගන්න (Human-in-the-Loop). කිසිදු බදු ගෙවීමක්, වැටුප් ලේඛනයක් හෝ නීතිමය මූල්ය ප්රකාශනයක් වරලත් ගණකාධිකාරීවරයෙකුගේ පෞද්ගලික පරීක්ෂාවකින් තොරව නිකුත් නොවිය යුතුය. වෘත්තීය අත්සන යනු ක්රියාවලිය මත තබන හුදු විධිමත්භාවයක් නොව, සමස්ත ක්රියාවලියටම නීතිමය වලංගුභාවයක් ලබා දෙන එකම පදනමයි.
අනාගත මූල්ය නායකයෙකු වීමට ඉඩසර ඇකඩමිය උපකාරී වන්නේ කෙසේද?
ශ්රී ලංකාවේ CA, CIMA සහ ACCA සිසුන්ට මෙන්ම තරුණ මූල්ය විධායකයන්ට ඉඩසර ඇකඩමිය (Idasara Academy) සුවිශේෂී සේවාවන් සපයයි.
විධායක මූල්ය සහ FP&A ප්රොම්ප්ට් මෙවලම් කට්ටල — මූල්ය ආකෘති නිර්මාණය, අයවැය විශ්ලේෂණය සහ අධ්යක්ෂ මණ්ඩල ඉදිරිපත් කිරීම් සඳහා පරීක්ෂා කරන ලද උපදෙස් මාලාවන්.
Python සහ AI ආශ්රිත පැතුරුම්පත් ස්වයංක්රීයකරණය — Excel හෝ Sheets පද්ධති Python සමග බද්ධ කර පැය ගණනක් ගතවන දත්ත පිරිසිදු කිරීම් තත්පර තිහකින් නිම කිරීමේ ප්රායෝගික වැඩමුළු. නිරූපමාගේ රාත්රී කාලය නැවත ඇයට හිමි කර දෙන්නේ මෙම කුසලතාවයි.
විගණන ස්වයංක්රීයකරණය සහ පාලන කාර්ය ප්රවාහ — විගණන කටයුතු නිවැරදිව, සදාචාරාත්මකව සහ පාලනයන් සුරකිමින් ස්වයංක්රීය කිරීමේ සැබෑ සිද්ධි අධ්යයන.
ඉඩසර සහතිකලත් මූල්ය සම-නියමු (Idasara Certified Financial Co-Pilot) පිළිගැනීම — සාම්ප්රදායික පොත් තබන්නෙකු නොව ආයතනයකට මූල්ය නායකත්වය දිය හැකි වෘත්තිකයෙකු බව තහවුරු කරන වෘත්තීය සහතිකයකි.
මීළඟ පරිච්ඡේදයෙන් අප සාකච්ඡා කරන්නේ මානව සම්පත් කළමනාකරණය (HR) තුළ AI සාක්ෂරතාව ඇති කරන විප්ලවය සහ Talent Intelligence භූමිකාවේ නැගී සිටීමයි.